EXPERIENCIA Y RESPALDO

en inversiones y Fondos Generacionales

Cuando se trata de invertir en tu futuro, la experiencia importa

Como parte del proceso de reforma del sistema de pensiones, a partir del 1 de abril de 2027, los Multifondos serán reemplazados por Fondos Generacionales.

Los Fondos Generacionales estarán diseñados para alinear de manera automática su estrategia de inversión según la edad de las personas.


En septiembre 2026 se publicó el Régimen de Inversión, que detalla el funcionamiento de estos fondos.

¿Qué son los Fondos Generacionales?

Los Fondos Generacionales son un tipo de fondo de inversión diseñado para ajustar de manera automática su nivel de riesgo según los años que les quedan a las personas para pensionarse.

Al principio, cuando se comienza a ahorrar, estos fondos están invertidos en activos de mayor riesgo, para maximizar el crecimiento de los ahorros. Sin embargo, a medida que se acerca la edad de jubilación, el fondo toma una estrategia de inversión más conservadora para proteger los ahorros acumulados.

Cada fondo está diseñado para agrupar a personas según su edad. De este modo, la estrategia de inversión es coherente con su etapa de vida.

En resumen, los nuevos Fondos Generacionales serán más simples, eficientes y personalizados que los actuales fondos, asegurando que tu ahorro obligatorio se encuentre en el fondo correcto de acuerdo con tu edad en cada momento del tiempo.

Así se podría ajustar tu inversión con el paso del tiempo:

Gráfico de inversión

(1) El propósito de este gráfico es ilustrar de manera referencial cómo se puede ajustar una estrategia de inversión a lo largo del tiempo, disminuyendo gradualmente el nivel de riesgo a medida que se acerca la edad de jubilación. Las proporciones y clases de activos mostradas no corresponden necesariamente a las que se utilizarán en Chile. La estructura definitiva que Cuprum implemente puede diferir, debido a diferencias en los sistemas de pensiones, trayectorias de ingresos, tasas de ahorro y regulaciones locales. Este gráfico no constituye una recomendación de inversión ni refleja exactamente la estrategia que se aplicará en Chile.

Cuprum, experto en inversiones

con el respaldo de un grupo con expertise global en Fondos Generacionales

AFP líder, con un equipo de inversiones de alto nivel y con trayectoria de excelencia. Son más de 45 años invirtiendo ahorros previsionales*, para hacerlos crecer y potenciar tu futuro con los más altos estándares de seguridad.

Un equipo experto y multidisciplinario que involucra diferentes áreas especializadas: cumplimiento, finanzas, riesgo, legal y sistemas.

Líderes en rentabilidad en los últimos 3 años*** y en inversión sostenible**. Contamos con amplia expertise en Activos Alternativos, con un equipo exclusivo para su gestión.

Respaldados por estándares internacionales y tecnología de clase mundial como Aladdin, que nos permite gestionar inversiones y riesgos con precisión.

Nuestro conocimiento global y trayectoria nos preparan para enfrentar los desafíos de la reforma. Porque sabemos invertir, te entregamos la tranquilidad que necesitas

Respaldo Internacional

Respaldo de Principal en Fondos Generacionales*

AFP Cuprum forma parte de Principal Financial Group, un grupo financiero global con décadas de experiencia administrando Fondos Generacionales en distintos mercados del mundo.

Principal fue uno de los primeros en implementar los Fondos Generacionales en Estados Unidos, a inicios de los 2000. También participó en la transición de Multifondos a Fondos Generacionales en México en el año 2019, y maneja estos fondos en Malasia, Emiratos Árabes y Corea, lo que demuestra su experiencia y liderazgo internacional en la materia. Además, cuentan con más de 20 años de experiencia en Fondos Generacionales en Chile con los Fondos Lifetime.

Esta experiencia internacional aporta conocimiento técnico, aprendizajes y buenas prácticas que resultan fundamentales al momento de preparar la implementación de los Fondos Generacionales en Chile.

El respaldo de Principal Financial Group fortalece la capacidad de Cuprum para enfrentar los desafíos que implica la administración de este nuevo modelo de inversión previsional.

¿Cuáles son las ventajas de los Fondos Generacionales?

Ver detalle

Un sistema compuesto por 10 Fondos Generacionales

Ver detalle

¿Qué cambiará para las personas con la implementación de los Fondos Generacionales?

Ver detalle

¿Qué pasará con el ahorro voluntario (APV, Depósito Convenido y Cuenta 2)?

Ver detalle

2026: Año de definiciones

El 1 de septiembre de 2026, la Superintendencia de Pensiones, con aprobación del Consejo Técnico de Inversiones, publicó el Régimen de Inversión de los Fondos Generacionales. En este documento se estableció que el sistema contará con 10 Fondos Generacionales, los cuales cubrirán tanto la etapa activa, es decir, cuando estás trabajando, como la pasiva, que es cuando te pensionas.

Además, se publicaron las carteras de referencia que consideran el objetivo final de pensión para cada uno de los Fondos Generacionales, junto con los márgenes de desviación máximos de retorno permitidos para cada fondo.

Estas definiciones son claves para asegurar una implementación ordenada y responsable del nuevo sistema.

Hitos regulatorios desde el 2026

Enero
2026

Inicio pago Beneficio por Años Cotizados y Compensación por diferencias de expectativa de vida.

Webinar

Un espacio para entender lo que viene.

Sigamos conversando sobre Fondos Generacionales. Revisa nuestro webinar a tu ritmo y encuentra respuestas para acompañarte en cada etapa.

Preguntas Webinar
Una conversación para mirar al futuroVer en YouTube (abre en una pestaña nueva)

Te acompañamos con tus dudas.

¿Qué son los Fondos Generacionales?

Los Fondos Generacionales son una forma invertir los ahorros previsionales que trae la Reforma de Pensiones, los cuales reemplazarán a los actuales Multifondos a partir del 1 de abril de 2027.

Hoy los Multifondos A, B, C, D y E son 5 alternativas para invertir los ahorros previsionales. Cada uno tiene una estrategia de inversión diferente, con distintos niveles de riesgo y retorno esperado. Los Fondos Generacionales tendrán una lógica distinta: su estrategia de inversión se define considerando la edad de las personas y cuánto tiempo falta para su pensión. Esto significa que la estrategia va cambiado a medida que pasan los años. Cuando falta más tiempo para pensionarse, puede enfocarse en inversiones con mayor retorno esperado buscando potenciar el crecimiento de tus ahorros. Y a medida que se acerca la pensión, avanza gradualmente hacia una estrategia más conservadora para proteger los ahorros acumulados.

Y en el caso que estés pensionado por Retiro Programado, la estrategia de inversión estará definida considerando esta etapa y buscará dar una mayor protección a los ahorros que financian tu pensión.

En resumen, los nuevos Fondos Generacionales serán más simples, eficientes y personalizados que los actuales Multifondos, asegurando que tu ahorro obligatorio se encuentre en el fondo correcto de acuerdo con tu edad en cada momento del tiempo. Es decir, no tienes que cambiarte de fondo a medida que envejeces. Es el mismo fondo el que ajustará su composición y riesgo en el tiempo.

En el caso del ahorro obligatorio, a partir del 1 de abril 2027 comenzará a invertirse en el Fondo Generacional que corresponda según tu año de nacimiento.

En el caso del ahorro voluntario tendrán más alternativas para invertir, contando con 10 fondos disponibles, lo que permitirá evaluar distintas estrategias según objetivos, horizonte de inversión y perfil de riesgo.

¿Me quedo siempre en el mismo fondo?

Sí. Aunque las estrategias de inversión evolucionan con el tiempo, permanecerás en el mismo Fondo Generacional, es decir, no cambiarás de fondo. Lo que cambia es la estrategia de inversión que es la que irá ajustando su nivel de riesgo a medida que pase el tiempo.

¿En qué Fondo Generacional estaré?

En el caso del ahorro obligatorio, tu Fondo Generacional se definirá según tu año de nacimiento, de acuerdo con la tabla que se presenta a continuación. Permanecerás en ese mismo fondo durante las distintas etapas de tu vida.

Si naciste enTu Fondo Generacional será*:
1991 o posterior (Fondo 1)Fondo Generacional inicial
1986 – 1990 (Fondo 2)Fondo Generacional 1986 – 1990
1981 – 1985 (Fondo 3)Fondo Generacional 1981 – 1985
1976 – 1980 (Fondo 4)Fondo Generacional 1976 – 1980
1971 – 1975 (Fondo 5)Fondo Generacional 1971 – 1975
1966 – 1970 (Fondo 6)Fondo Generacional 1966 – 1970
1961 – 1965 (Fondo 7)Fondo Generacional 1961 – 1965
1956 – 1960 (Fondo 8)Fondo Generacional 1956 – 1960
1951 – 1955 (Fondo 9)Fondo Generacional 1951 – 1955
1950 o anterior (Fondo 10)Fondo Generacional Consolidación

*Los rangos de años de nacimiento considerarán la edad de las personas al 31 de diciembre de 2026.

¿Quién decide cómo se invertirán los Fondos Generacionales?

Cada AFP administrará sus Fondos Generacionales y tomará las decisiones de inversión dentro de un marco regulado y supervisado.

La Superintendencia de Pensiones es quien establece las reglas de inversión y supervisa su cumplimiento. Asimismo, participan otros organismos, como el Consejo Técnico de Inversiones (CTI), que establece y aprueba materias relacionadas con el Régimen Inversión; el Banco Central, que tiene responsabilidades específicas en la definición de ciertos límites y autorizaciones; y el Ministerio de Hacienda, cuya aprobación es requerida para la publicación del régimen.

Dentro de este marco, Cuprum es responsable de administrar sus Fondos Generacionales y decidir la estrategia de inversión más apropiada para administrar los ahorros de los afiliados.

En Cuprum contamos con más de 45 años de experiencia administrando ahorros previsionales y un equipo de inversiones de excelencia, con una reconocida trayectoria de liderazgo y apoyado con tecnología de clase mundial y los más altos estándares de seguridad.

¿Cómo se espera que los Fondos Generacionales mejoren la pensión?
  • Aprovechan mejor los años de ahorro. Cuando una persona es joven y le faltan muchos años para pensionarse, el fondo puede invertir una mayor proporción en activos con mayor potencial de crecimiento. Esto permite aprovechar mejor el largo plazo para hacer crecer los ahorros previsionales.
  • Ajustan el riesgo automáticamente. A medida que la persona se acerca a la jubilación, la estrategia de inversión se vuelve gradualmente más conservadora para proteger el ahorro acumulado. Así, el afiliado no debe preocuparse por decidir cuándo cambiar su nivel de riesgo, ya que el fondo realiza esos ajustes automáticamente.
  • Reducen errores que pueden afectar la pensión. Muchas personas encuentran difícil decidir en qué fondo invertir o cuándo cambiarse. Los Fondos Generacionales simplifican esas decisiones y ayudan a evitar errores de inversión que pueden afectar el ahorro para la jubilación.
  • Permiten invertir con una mirada más de largo plazo. Al no depender de cambios frecuentes entre fondos en el ahorro obligatorio, pueden construir estrategias de inversión más estables y acceder a un conjunto más amplio de oportunidades de inversión de largo plazo (como los activos alternativos que pagan un premio adicional por ser menos líquidos), siempre con el foco puesto en el objetivo previsional.
¿En qué Fondo Generacional se invertirá mi ahorro voluntario?

Para tu ahorro voluntario, como APV, Depósito Convenido o Cuenta 2, podrás elegir entre los 10 Fondos Generacionales disponibles. Al momento de elegir, será importante considerar para qué estás ahorrando, en cuánto tiempo podrías necesitar usar ese dinero y cuánto riesgo estás dispuesto a tomar.

Por ahora, no necesitas realizar ninguna acción. La Superintendencia de Pensiones definirá los plazos para la elección de fondo. Cuando llegue el momento, nos pondremos en contacto contigo para explicarte las alternativas disponibles y acompañarte en el proceso, para que puedas tomar una decisión informada y acorde a tus objetivos.

¿Qué alternativas tendré para invertir mi APV, Depósito Convenido o Cuenta 2?

Tu ahorro voluntario mantendrá las condiciones y beneficios tributarios que tiene actualmente, por lo que podrás seguir realizando aportes y retiros de acuerdo con las características de tu producto. El cambio a Fondos Generacionales modifica solamente la forma en que se invertirán estos ahorros. Con los Fondos Generacionales, tu ahorro voluntario tendrá más alternativas de inversión que las disponibles hoy con los Multifondos, podrás elegir entre 10 Fondos y así poder evaluar distintas estrategias según tu objetivo de ahorro.

Y cada alternativa tendrá una estrategia de inversión propia y una trayectoria que evoluciona en el tiempo, es decir, la composición del fondo se ira ajustando gradualmente en vez de requerir que todos los cambios se concentren en un momento determinado. Por ahora, no necesitas realizar ninguna acción. La Superintendencia de Pensiones definirá los plazos para la elección de fondo. Si tienes ahorro voluntario con nosotros, cuando llegue el momento, nos pondremos en contacto contigo para explicarte las alternativas disponibles y acompañarte en el proceso, para que puedas tomar una decisión informada y acorde a tus objetivos.

Estoy cerca de pensionarme. ¿Qué significa para mí el cambio?

A partir del 1 de abril de 2027, y de acuerdo con la Reforma de Pensiones, tu ahorro obligatorio dejará de estar invertido en tu Multifondo actual y será invertido automáticamente al Fondo Generacional que corresponda según tu año de nacimiento.

La principal diferencia está en cómo evoluciona la estrategia de inversión. En los Multifondos, la estrategia de inversión se mantiene fija en el tiempo, en cambio, los Fondos Generacionales irán ajustando gradualmente su estrategia de inversión con el paso del tiempo.

Si estás cerca de pensionarte, el objetivo de los Fondos Generacionales es buscar un equilibrio entre seguir haciendo crecer los ahorros y reducir progresivamente la exposición a movimientos importantes del mercado a medida que se acerca la etapa de jubilación de modo de procurar una adecuada rentabilidad y seguridad para tus fondos de pensiones.

Estoy pensionado por Retiro Programado. ¿Qué pasará con mis ahorros?

Si recibes una pensión por Retiro Programado, la Reforma de Pensiones también contempla cambios en la forma en que se invierte tu ahorro obligatorio.

Desde el 1 de abril de 2027, este dejará de estar en el Multifondo actual y será invertido automáticamente al Fondo Generacional que corresponda según tu año de nacimiento.

La llegada de los Fondos Generacionales no cambia tu modalidad de Retiro Programado. Lo que cambia, es la forma en que se administrarán e invertirán tus ahorros, y este cambio aplicará tanto para tu ahorro obligatorio como a tu ahorro voluntario, aunque funcionarán de manera diferente.

En el caso de tus ahorros obligatorios, serán invertidos automáticamente en el Fondo Generacional que te corresponda según tu año de nacimiento, siguiendo una estrategia de inversión diseñada para ajustarse gradualmente a las distintas etapas de tu vida. Este cambio se realizará de manera automática y no requiere ninguna acción de tu parte.

En tu caso, al estar pensionado por Retiro Programado, la estrategia de inversión estará definida considerando esta etapa y buscará dar una mayor protección a los ahorros que financian tu pensión.

En el caso de tus ahorros voluntarios (como APV, Cuenta 2 y Depósito Convenido), con los Fondos Generaciones existirán más alternativas de inversión, podrás elegir entre 10 Fondos y así poder evaluar distintas estrategias según el objetivo de ahorro. Cuando llegue el momento de elegir el Fondo Generacional para tu ahorro voluntario, te informaremos de manera oportuna las alternativas disponibles y los plazos para que puedas elegir el Fondo Generacional en el que prefieras invertirlos.

Preguntas Frecuentes

¿Cuántos Fondos Generacionales existirán?
chevron

La reforma contempla al menos 10 Fondos Generacionales, los cuales cubrirán tanto la etapa activa, es decir, cuando estás trabajando, como la pasiva, que es cuando te pensionas. El número final y sus características específicas se conocerán cuando la Superintendencia de Pensiones publique el Régimen de Inversión de los Fondos Generacionales, el cual se dará a conocer a más tardar en septiembre del 2026.

¿Desde cuándo comenzarán a operar?
chevron

Comenzarán a operar en abril del 2027.

¿Qué pasará con los actuales Multifondos?
chevron

A partir de abril 2027 los multifondos dejarán de existir y serán reemplazados por los Fondos Generacionales.

¿Qué pasará con los pensionados?
chevron

Al estar pensionado por Retiro Programado, tus ahorros en la cuenta obligatoria serán asignados al fondo generacional que te corresponde según tu año de nacimiento. Esto implica que, incluso durante la etapa de pensión, el fondo continuará ajustando su estrategia de inversión de manera automática, considera una orientación cada vez más conservadora a medida que pasan los años.

Para el caso de los ahorros voluntarios, con los Fondos Generacionales podrás elegir entre más alternativas para invertir tu ahorro voluntario, contando con al menos 10 fondos disponibles según tus objetivos, horizonte de inversión y perfil de riesgo.

Además, tu ahorro voluntario mantendrá las condiciones y beneficios tributarios que tiene actualmente, por lo que podrás seguir realizando aportes y retiros de acuerdo con las características de tu producto.
¿Quiénes administrarán los Fondos Generacionales?
chevron

Los fondos generacionales serán administrados por las AFP bajo la normativa establecida por la Superintendencia de Pensiones, con aprobación del Consejo Técnico de Inversiones.

¿Son iguales los Fondos Generacionales para todas las AFP?
chevron

No. Cada AFP puede ofrecer variaciones en la gestión y administración de estos fondos, siempre dentro del marco regulatorio establecido.

¿Puedo cambiarme de fondo?
chevron

Esto dependerá de si se trata de cotizaciones obligatorias o voluntarias. En el primer caso, tus ahorros serán asignados automáticamente a un fondo según tu edad y no podrás cambiarlos. En cambio, en el caso del ahorro voluntario si podrás elegir el fondo en el cual invertir tus ahorros de acuerdo con lo que estipule la normativa correspondiente.

¿Se mantienen los regímenes tributarios de APV?
chevron

Sí. La reforma no modifica los regímenes tributarios asociados al APV, estos son Régimen Tributario A y Régimen Tributario B. Por lo tanto, los beneficios actuales se mantienen vigentes.

¿Qué pasará con el ahorro voluntario (APV, Depósito Convenido y Cuenta 2)?
chevron

Con los Fondos Generacionales, podrás elegir entre más alternativas para invertir tu ahorro voluntario, contando con al menos 10 fondos disponibles según tus objetivos, horizonte de inversión y perfil de riesgo.

Además, tu ahorro voluntario mantendrá las condiciones y beneficios tributarios que tiene actualmente, por lo que podrás seguir realizando aportes y retiros de acuerdo con las características de tu producto.
Cuprum en los medios

Fuente: El Sur de Concepción

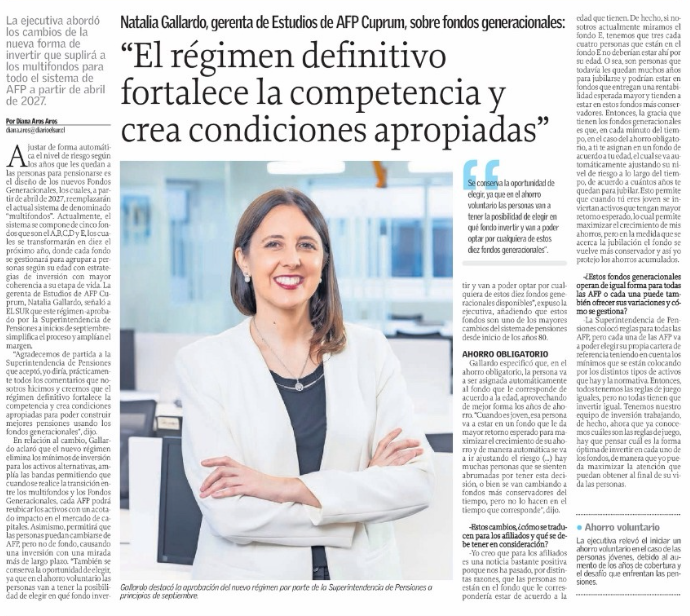
Entrevista a Natalia Gallardo, gerente de Estudios, en El Sur de Concepción

Ver detalle
Fuente: Diario Financiero

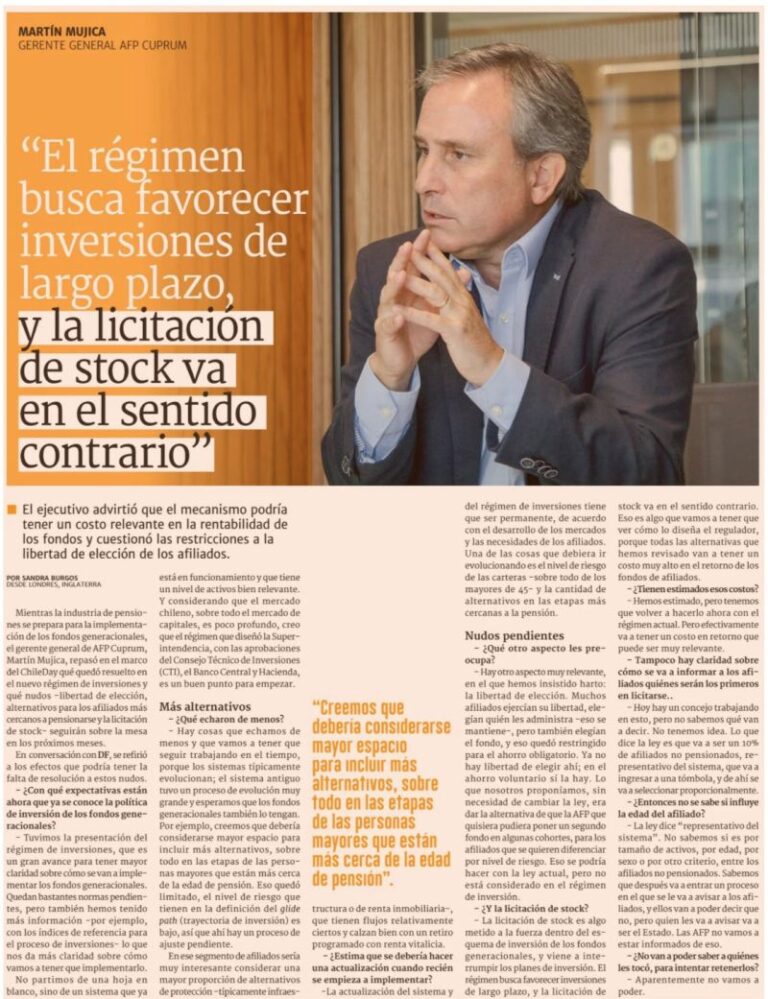
Martín Mujica en ChileDay sobre licitación de stock

Ver detalle
Prensa
Fuente: Mediabanco

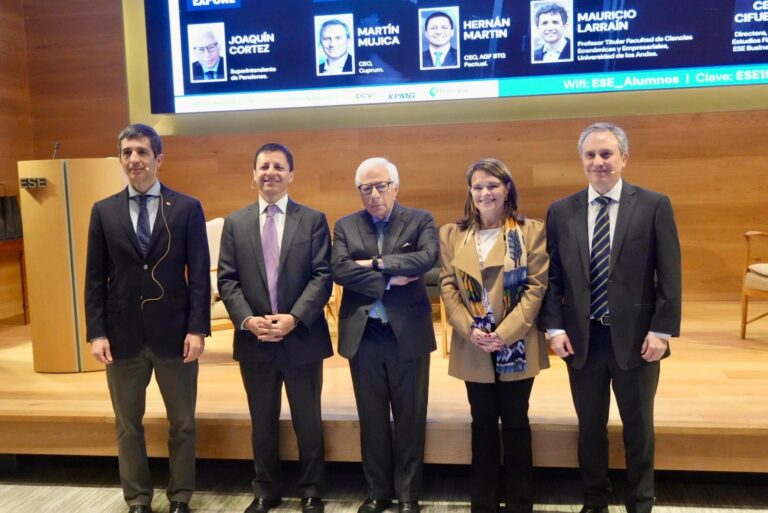
Expertos y autoridades analizaron oportunidades y desafíos del nuevo régimen de inversiones

Ver detalle
Cámbiate a Cuprum